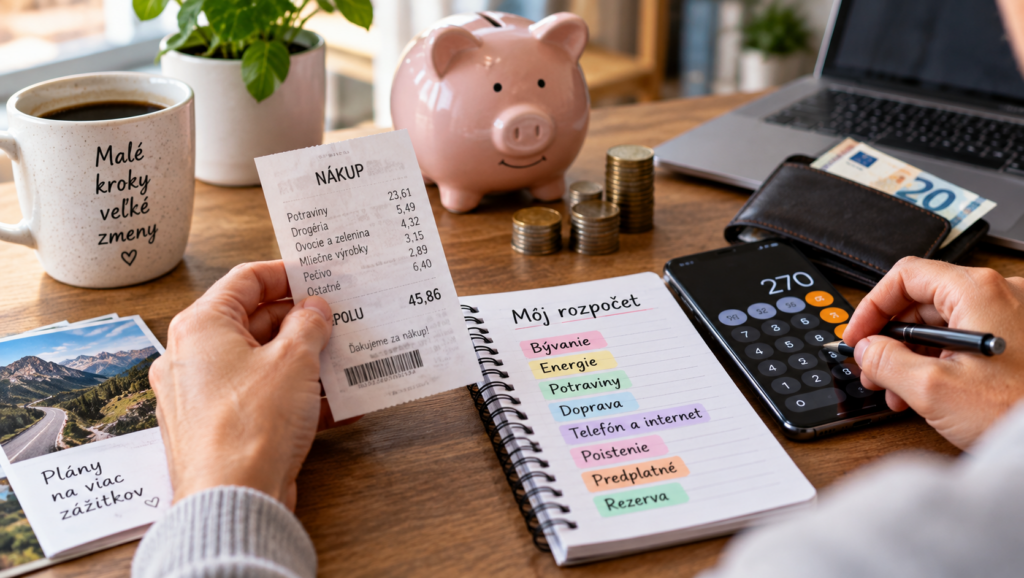
Na účet príde výplata 1 400 eur a na chvíľu máte pocit, že môžete bez problémov nakupovať. Lenže časť týchto peňazí už má svojho budúceho majiteľa. Nájom, hypotéka, elektrina, telefón, potraviny, doprava či splátky sa postarajú o to, že skutočne voľná suma je oveľa nižšia ako zostatok, ktorý vidíte v deň výplaty.
Jednoduchý prepočet vám môže ukázať nielen to, koľko máte na mesiac, ale aj približne koľko môžete denne minúť bez toho, aby posledný týždeň pred výplatou znamenal čakanie na ďalšie peniaze.
Zostatok na účte nie je váš rozpočet
Predstavme si, že vám práve prišla čistá výplata 1 400 eur. V internetovom bankovníctve svieti príjemná suma, no v priebehu niekoľkých dní z nej začnú odchádzať pravidelné platby.
Prvou chybou preto môže byť rozhodovanie podľa aktuálneho zostatku.
Ak máte na účte 1 200 eur, ale viete, že do konca mesiaca musíte zaplatiť 500 eur za bývanie a ďalších 300 eur budete potrebovať na jedlo a dopravu, nemáte k dispozícii 1 200 eur.
Časť peňazí je už prakticky minutá, len ešte neopustila účet.
Spočítajte si peniaze, ktoré už majú svoj účel
Začnite pravidelnými výdavkami. Patria sem napríklad bývanie, energie, splátky, telefón, internet, poistenie či predplatné služieb.
Potom pridajte bežné životné náklady – potraviny, drogériu, cestovanie do práce a ďalšie výdavky, ktorým sa počas mesiaca pravdepodobne nevyhnete.
Modelový rozpočet človeka s čistým príjmom 1 400 eur môže vyzerať napríklad takto:
- bývanie a energie: 500 €,
- potraviny a drogéria: 280 €,
- doprava: 100 €,
- telefón a internet: 40 €,
- poistenie a ďalšie pravidelné platby: 60 €,
- predplatné a služby: 30 €,
- finančná rezerva: 120 €.
Spolu je to 1 130 eur.
Z pôvodných 1 400 eur teda zostáva 270 eur skutočne voľných peňazí.
Z 1 400 eur je zrazu 9 eur denne
Práve tu začína byť výpočet zaujímavý.
Ak vám po zaplatení a odložení všetkého potrebného zostane 270 eur a do ďalšej výplaty zostáva 30 dní, vychádza to približne na 9 eur denne.
Neznamená to, že každý deň musíte minúť presne deväť eur. Jeden deň nemusíte minúť nič a cez víkend môžete minúť 40 eur.
Denná suma je skôr jednoduchý orientačný ukazovateľ.
Káva za 3 eurá potom nie je iba „trojeurová káva“. V našom modelovom príklade predstavuje tretinu priemerných voľných peňazí na jeden deň.
Nezabudnite na výdavky, ktoré nechodia každý mesiac
Mesačný rozpočet má jednu slabinu. Nie všetky účty prichádzajú mesačne.
Poistenie auta, diaľničná známka, servis vozidla, dovolenka, vianočné darčeky, školské potreby alebo rôzne ročné poplatky môžu prísť iba raz či niekoľkokrát za rok.
Napríklad výdavok 600 eur, ktorý vás čaká raz ročne, môžeme v rozpočte vnímať ako 50 eur mesačne.
Peniaze nemusíte každý mesiac reálne minúť. Môžete ich však postupne odkladať.
Keď potom príde účet na 600 eur, nejde o nečakanú katastrofu, ale o výdavok, na ktorý ste sa pripravovali celý rok.
Predplatné vyzerá lacnejšie, keď ho vidíme mesačne
Streamovacia služba za 9,99 eura, cloud za 2,99 eura, aplikácia za 5,99 eura a ďalšia služba za 7,99 eura.
Samostatne nejde o veľké sumy.
Spolu je to však 26,96 eura mesačne, teda 323,52 eura za rok.
Pri pravidelných platbách preto pomáha urobiť opačný prepočet: mesačnú cenu vynásobiť dvanástimi.
Otázka potom neznie „Stojí mi táto služba za 7,99 eura?“, ale „Dal by som za ňu približne 96 eur ročne?“
Odpoveď môže byť úplne iná.
Rezerva by nemala byť to, čo zostane na konci mesiaca
Častý spôsob šetrenia vyzerá jednoducho: čo zostane pred ďalšou výplatou, odložím.
Problém je, že často nezostane nič.
Ak chcete pravidelne vytvárať rezervu, môžete s ňou zaobchádzať podobne ako s ostatnými plánovanými výdavkami. Určenú sumu odpočítajte z rozpočtu hneď po výplate.
V našom modelovom príklade sme preto 120 eur zaradili medzi peniaze, ktoré nie sú určené na bežné míňanie.
Takýto postup zároveň ukáže realistickejšiu sumu, ktorú máte počas mesiaca skutočne k dispozícii.
Čo ak vám zostane príliš málo?
Výpočet niekedy prinesie nepríjemné zistenie. Po zaplatení všetkých potrebných položiek zostane napríklad iba 100 eur.
Práve preto má však zmysel.
Namiesto neurčitého pocitu, že peniaze „nejako rýchlo miznú“, získate konkrétne kategórie, na ktoré sa môžete pozrieť.
Možno platíte služby, ktoré už nepoužívate. Možno je drahšia doprava, než ste si uvedomovali. Alebo pravidelne míňate veľké sumy na malé nákupy, ktoré jednotlivo nepôsobia významne.
Nie pri každej položke sa dá šetriť. Cieľom rozpočtu však nie je prestať míňať. Cieľom je vedieť, kam peniaze odchádzajú.
Skúste si vlastné číslo vypočítať dnes
Postup môže byť veľmi jednoduchý.
Zoberte svoj čistý mesačný príjem. Odpočítajte pravidelné účty, priemerné náklady na jedlo a dopravu, časť nepravidelných ročných výdavkov a sumu, ktorú chcete odložiť.
To, čo zostane, sú vaše približné voľné peniaze.
Následne ich môžete vydeliť počtom dní do ďalšej výplaty.
Možno zistíte, že máte denne k dispozícii 20 eur. Možno iba päť.
V oboch prípadoch ste však získali niečo dôležité: konkrétne číslo, podľa ktorého môžete robiť ďalšie finančné rozhodnutia.
FAQ
Čo sú voľné peniaze?
V tomto článku nimi označujeme časť príjmu, ktorá zostane po odpočítaní plánovaných nevyhnutných výdavkov a sumy určenej na rezervu či sporenie.
Mám do rozpočtu započítať aj ročné platby?
Áno. Ročný výdavok môžete vydeliť dvanástimi a príslušnú sumu si každý mesiac odkladať.
Má zmysel počítať denný rozpočet?
Môže byť užitočnou orientačnou pomôckou. Neznamená to, že každý deň musíte minúť rovnakú sumu.
Prečo odpočítať úspory už na začiatku mesiaca?
Ak sporenie necháte iba na peniaze, ktoré náhodou zostanú pred ďalšou výplatou, nemusí zostať nič. Vopred určená suma umožňuje pracovať s realistickejším disponibilným rozpočtom.